


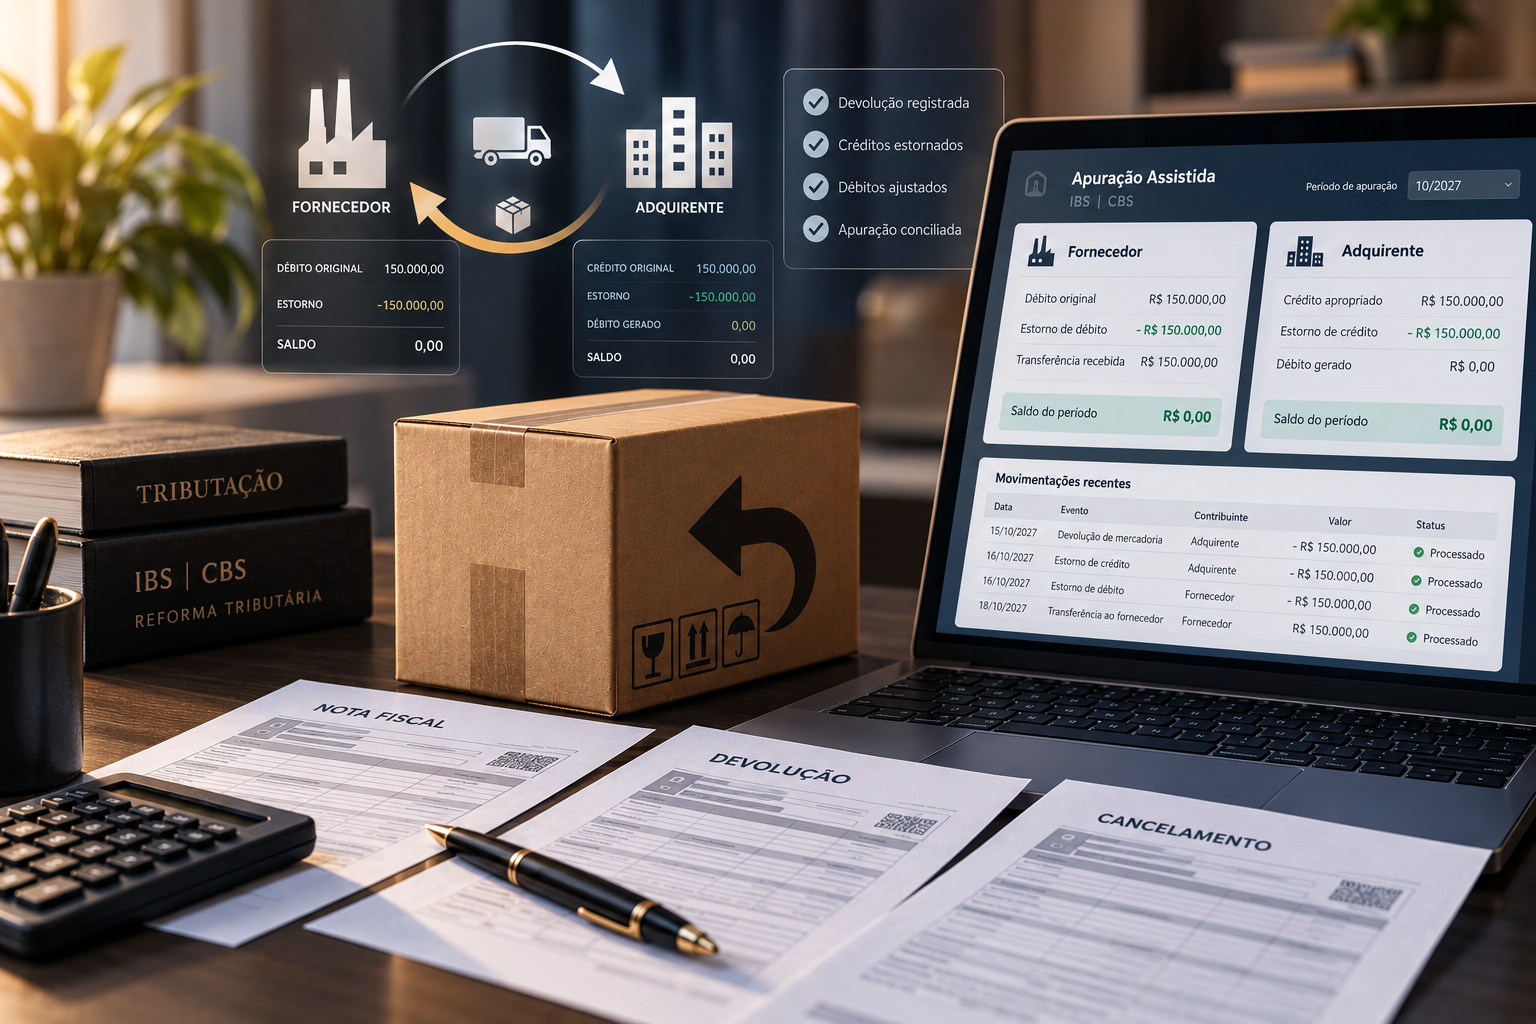
Os efeitos do cancelamento e da devolução na apuração assistida
A devolução de mercadorias e o cancelamento deixam de ser apenas procedimentos documentais com a Reforma Tributária. A partir da implementação da apuração assistida do IBS e da CBS, o desfazimento de uma operação e, consequentemente, do débito dela decorrente, exige também a regularização dos créditos escriturados por ela na apuração do contribuinte adquirente.
Nesse contexto, a devolução e o cancelamento podem gerar reflexos tanto na apuração do fornecedor quanto na do adquirente, conforme as regras previstas no art...

Denise Tayna Silva Silvério
Consultora Fiscal
Denise Tayna Silva Silvério é formada em Ciências Contábeis. Atua como consultora de tributos na Garcia & Moreno Consultoria Corporativa, especialmente em assuntos relacionados à Reforma Tributária do Consumo.