IBS e CBS - Transferência de crédito por produtor rural associado para a sociedade cooperativa
Reforma Tributária
03/09/2026


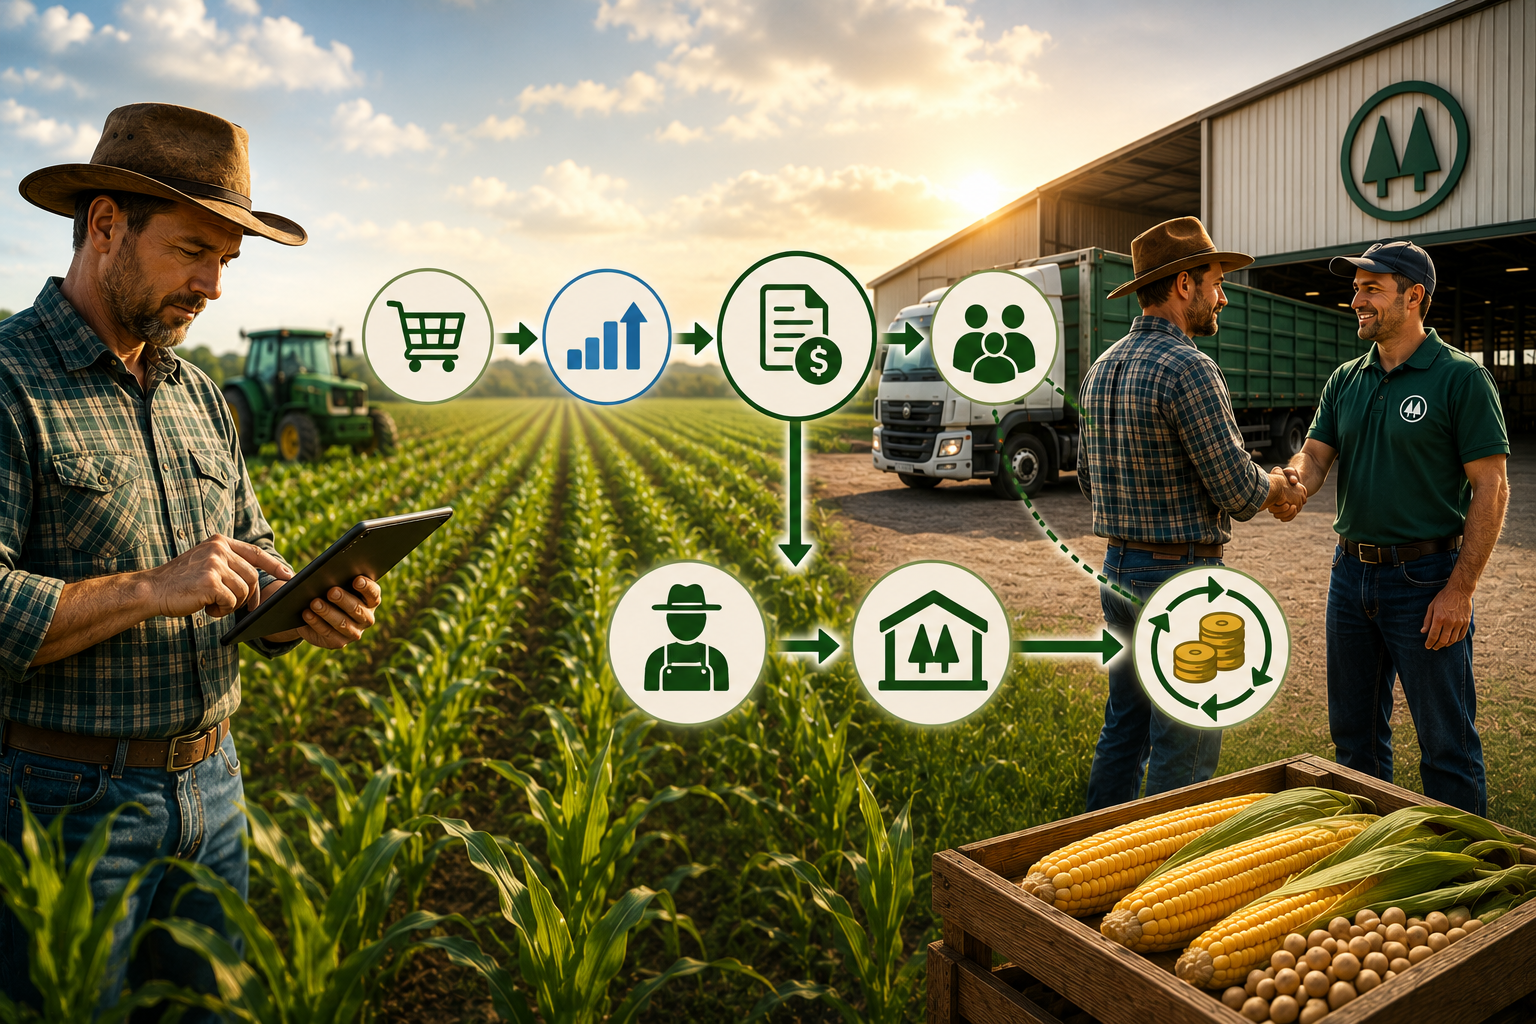
IBS e CBS - Transferência de crédito por produtor rural associado para a sociedade cooperativa
O produtor rural enfrentará vários desafios na reforma tributária. A profissionalização da atividade é algo inevitável e dependerá de maiores níveis de controle e conformidade, inclusive, para garantir uma melhor performance de trabalho e organização financeira. Afinal, a falta de planejamento resultará em perda de dinheiro.
Os produtores rurais que atuarem na pessoa física ou jurídica, pela regra imposta ao sujeito passivo da obrigação tributária principal, serão contribuintes de IBS e CBS. A reforma equipara qualquer pessoa que realize atividade econômica como sujeito ao pagamento dos novos tributos. Mas essa é uma discussão superada.
Embora tenhamos uma exceção à regra para os produtores rurais que aufiram receita abaixo de R$ 3,6 milhões, esse ainda poderão ser contribuintes se assim optarem por ser. Fato é que se trata de uma avaliação particular para esses produtores rurais e que deve ser acompanhada por um profissional devidamente habilitado e, principalmente, capacitado a instruir ao produtor a tomar a melhor decisão ainda em 2026.
FICA A DICA! Produtores rurais devem procurar seus contadores...
Milton Cesar da Silva
Consultor de Tributos Indiretos
Milton Cesar da Silva tem formação em Contabilidade e é especializado em Contabilidade, Compliance e Direito Tributário. Articulista e palestrante, atua como consultor de CBS e IBS e outros tributos indiretos na Garcia & Moreno Consultoria Corporativa, em atendimento a grandes empresas do agronegócio brasileiro.